Ekonomi
Här kommer en återigen försenad månadsrapport. Det är mycket som händer nu och svårt att hinna få ro att pyssla med bloggen. Det resulterar tyvärr i få inlägg, men månadsrapporten är lite helig.
November blev säkert en trevlig historia för många investerare. SIX30 Return Index presterade fina +3,44 %! Tyvärr blev det inte alls lika bra för Maxa Allt - portföljerna slutade på -0,42 % och sämre än index andra månaden i rad. Portföljen tog storstryk på värdepapper som Academedia (förslag på vinstbegränsningar i välfärden), Tele2, Telia, Investor, preffar/fastigheter (amerikanska räntehöjningar) där jag ligger extra tungt samt Magic Formula som totalt gick -1,46 %. Många stora innehav som backade helt enkelt. Jag har varit hyfsat passiv, även inför och efter USA-valet och förlitat mig på min långsiktiga strategi. När tiden inte räcker till jobbar portföljen åt mig ändå vilket känns bra och jag sover gott om nätterna.

För att inte vara totalt neggo kan jag nämna att Acando gick riktigt fint, +9 % vilket resulterade i min andra kursdubblare! Månadens spontanköp blev Scandi Standard efter larm om fågelinfluensa. Jag har haft ögonen på bolaget innan men den har känts liiite för dyr. Nu köpte jag dippen och med nån veckas facit på hand in i december känns det som rätt bra timing:

Den senaste tiden har jag gått med i flertalet börsintroduktioner vilket har hjälpt hålla portföljerna över index. I november tecknade jag som jag tidigare skrivit om en stor stek i Volati. Man kan säga att jag blev smått irriterad när det visade sig att Avanza inte fick någon tilldelning alls. Varför erbjuda över huvud taget?! Varför så sen info? Dåligt!
Magic Formula
Magic Formula-portföljen är just nu 56 % investerad. Den fylls på med 4274 kr (tjänstepension) varje månad, och jag kommer definitivt inte lyckas nå 100 % investerat innan årsskiftet som planerat. Men det är OK. Jag hade i nästan samtliga fall förlorat pengar om jag hade köpt hela posten i ett svep, så min försiktiga strategi med max 599 kr per dag per värdepapper har lönat sig. Ni kan läsa mer om min strategi här och resultat tidigare månadsrapporter från augusti 2016.
Portföljutvecklingen i november:

Innehav 2016-12-12:

Månadens aktieaffärer (exkl Magic Formula och trades)
Under månaden fyllde jag på en del Axfood, Castellum och Hemfosa, tecknade Tele2 nyemission och köpte nytt innehav Scandi Standard som jag skrev om ovan. Jag sålde Volvo.
Day/swing trades
På grund av tidsbrist blev det inga kortsiktiga trades under november månad. Det blir åtminstone en att skriva om för december, stay tuned...
Insättningar och sparande
Det blev ingen insättning till pengamaskinen den här månaden. Eftersom vi snart drar till Thailand där "cash is king" lade vi allt som blev över i en buffert på sparkonto. Efter Thailand får vi investera det som blir över, om nåt blir över...
Extrainkomster
Marknadsundersökningar: 0 kr
Sålt prylar: 720 kr
Affiliates: 0 kr
Kreditkortsbonus: 700 kr
Totalt: 1420 kr - Helt OK!
Sparkvot*
52 %. Allt över 50 % är bra! Som nämnt ovan gick allt till Thailandsbuffert så ingen insättning i pengamaskinen den här månaden.
*Här räknas bolånamortering, semesterkassa, insättningar i pengamaskin, löneväxling och barnsparande in, ej tjänstepension och inte heller utdelningar. Alltså pengar jag hade kunnat bränna på nåt onödigt istället.
Uppföljning mål november 2016
Totalt i pengamaskinen, mål: 735 000 kr i ISK/KF exkl barn, fru Maxa Allt, tjänstepensioner och belåning.
Utfall: 709 846 kr - Anledningen blev helt enkelt att portföljerna gick ner, samt att jag skippade månadsinsättning denna månad. Detta för att bygga en buffert på ca 30000 kr inför vår Thailandsresa även om vi har budgeten sparad vid sidan av sedan tidigare.
Extrainkomster, mål: 1000 kr
Utfall: 2009 kr - Helt OK med tanke på att jag inte lagt någon större tid på det.
Status: Det tuffar på.
Mål november: Portföljerna når 725 000 kr, extrainkomster på 1000 kr. Eftersom jag har fått 3x så mycket att göra på jobbet som för en månad sen räknar jag med att extraknäck som marknadsundersökningar kommer att halveras. Största delen blir fortsatt försäljning av gamla kläder, leksaker och prylar.
Plankan: 1 st
Armhävningar: 0 st
Gym: 1 gång
Löpning: 1 st, 5 km
Status: Det börjar bli lite småpinsamt, men det vill sig inte riktigt. Promenaderna uteblir när vädret suger och det är massor att göra på jobbet. Kom igång med gym äntligen, och såklart blev jag sjuk veckan efter. Sjukt mycket på jobbet har gjort att jag inte kommit iväg som jag brukar på långlunch eller hunnit/orkat plankan mellan alla mötena. Nu är det slutspurt innan jul och sedan vår Thailandsresa den 9 januari, så jag är helt enkelt så lat att jag inte lägger upp några mål för december, så slipper jag misslyckas igen :)
November blev säkert en trevlig historia för många investerare. SIX30 Return Index presterade fina +3,44 %! Tyvärr blev det inte alls lika bra för Maxa Allt - portföljerna slutade på -0,42 % och sämre än index andra månaden i rad. Portföljen tog storstryk på värdepapper som Academedia (förslag på vinstbegränsningar i välfärden), Tele2, Telia, Investor, preffar/fastigheter (amerikanska räntehöjningar) där jag ligger extra tungt samt Magic Formula som totalt gick -1,46 %. Många stora innehav som backade helt enkelt. Jag har varit hyfsat passiv, även inför och efter USA-valet och förlitat mig på min långsiktiga strategi. När tiden inte räcker till jobbar portföljen åt mig ändå vilket känns bra och jag sover gott om nätterna.
För att inte vara totalt neggo kan jag nämna att Acando gick riktigt fint, +9 % vilket resulterade i min andra kursdubblare! Månadens spontanköp blev Scandi Standard efter larm om fågelinfluensa. Jag har haft ögonen på bolaget innan men den har känts liiite för dyr. Nu köpte jag dippen och med nån veckas facit på hand in i december känns det som rätt bra timing:
Magic Formula
Magic Formula-portföljen är just nu 56 % investerad. Den fylls på med 4274 kr (tjänstepension) varje månad, och jag kommer definitivt inte lyckas nå 100 % investerat innan årsskiftet som planerat. Men det är OK. Jag hade i nästan samtliga fall förlorat pengar om jag hade köpt hela posten i ett svep, så min försiktiga strategi med max 599 kr per dag per värdepapper har lönat sig. Ni kan läsa mer om min strategi här och resultat tidigare månadsrapporter från augusti 2016.
Portföljutvecklingen i november:
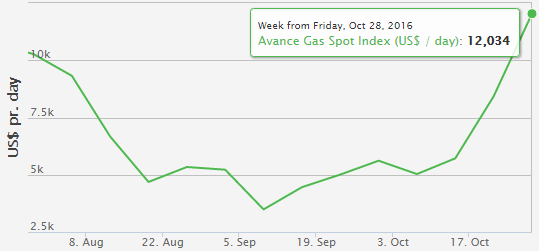
Ja, som nämnt ovan och som ni ser i grafen så var november en sorglig historia för min Magic Formula-portfölj. Största bidragen till nedgången var Lucara Diamond och Avance Gas. Den sistnämna genomförde en nyemission där ägare varken från Avanza eller Nordnet (tror jag) fick vara med på grund av hur deras depåer upplagda och enskilda aktieägare inte registrerade hos Avance. Hanteringen från Avance har varit katastrofal men jag har inte orkat bry mig...
Magic Formula-portföljen fick ett nytt innehav under månaden i form av Fingerprint. Hittills har det ju varit "sådär", men vi får se. Det fina med den här portföljen är att det är ett datadrivet experiment och jag håller känslorna utanför. Eftersom jag glömde ta en skärmdump på avstämningsdagen 30 nov bjuder jag på lite förhandsinfo från dags dato.
Innehav 2016-12-12:

Månadens aktieaffärer (exkl Magic Formula och trades)
| 2016-11-28 | Köp | Scandi Standard | 49 | 50,50 SEK | -2 481,00 SEK |
| 2016-11-23 | Sälj | Volvo B | -100 | 98,55 SEK | 9 830,00 SEK |
| 2016-11-22 | Köp | HEMF | 40 | 80,75 SEK | -3 230,00 SEK |
| 2016-11-22 | Köp | AXFO | 18 | 133,70 SEK | -2 407,00 SEK |
| 2016-11-18 | Köp | CAST | 20 | 115,50 SEK | -2 310,00 SEK |
| 2016-11-18 | Käp | AXFO | 10 | 135,50 SEK | -1 355,00 SEK |
| 2016-11-16 | Teckningslikvid | TEL2 BTA B | 42 | 53,00 SEK | -2 226,00 SEK |
| 2016-11-16 | Teckningslikvid | TEL2 BTA B | 20 | 53,00 SEK | -1 060,00 SEK |
| 2016-11-08 | Köp | Securitas B | 30 | 126,00 SEK | -3 789,00 SEK |
| 2016-11-03 | Köp | TEL2 TR B | 156 | 2,37 SEK | -371,00 SEK |
| -9 399 SEK |
Under månaden fyllde jag på en del Axfood, Castellum och Hemfosa, tecknade Tele2 nyemission och köpte nytt innehav Scandi Standard som jag skrev om ovan. Jag sålde Volvo.
Månadens utdelningar
2266 kr utdelning (före skatt) är helt OK. På de amerikanska utdelningarna är det en märkbar skillnad i valutaeffekt, då dessa delar ut närmare 18 % mer jämfört med samma tid förra året. Utdelningarna går direkt till att amortera belåning tills det blir läge för nya köp.| Datum | Värdepapper | Antal | Kurs | Belopp |
| 2016-11-28 | HCP Inc | 50 | 3,41 SEK | 170,53 SEK |
| 2016-11-16 | Omega Healthcare Investors Inc | 50 | 5,58 SEK | 279,12 SEK |
| 2016-11-16 | Realty Income Corp | 31 | 1,85 SEK | 57,30 SEK |
| 2016-11-09 | NCC B | 30 | 3,00 SEK | 90,00 SEK |
| 2016-11-08 | SAS PREF | 20 | 12,50 SEK | 250,00 SEK |
| 2016-11-08 | Volati Pref | 20 | 10,00 SEK | 200,00 SEK |
| 2016-11-08 | Oscar Properties Holding PREF | 23 | 5,00 SEK | 115,00 SEK |
| 2016-11-08 | Akelius Residential Pref | 49 | 5,00 SEK | 245,00 SEK |
| 2016-11-08 | Akelius Residential Pref | 100 | 5,00 SEK | 500,00 SEK |
| 2016-11-02 | PIMCO Municipal Income Fund III | 250 | 0,55 SEK | 138,40 SEK |
| 2016-11-02 | Atlas Copco B | 70 | 3,15 SEK | 220,50 SEK |
| 2 265,85 SEK |
Day/swing trades
På grund av tidsbrist blev det inga kortsiktiga trades under november månad. Det blir åtminstone en att skriva om för december, stay tuned...
Insättningar och sparande
Det blev ingen insättning till pengamaskinen den här månaden. Eftersom vi snart drar till Thailand där "cash is king" lade vi allt som blev över i en buffert på sparkonto. Efter Thailand får vi investera det som blir över, om nåt blir över...
Extrainkomster
Marknadsundersökningar: 0 kr
Sålt prylar: 720 kr
Affiliates: 0 kr
Kreditkortsbonus: 700 kr
Totalt: 1420 kr - Helt OK!
Sparkvot*
52 %. Allt över 50 % är bra! Som nämnt ovan gick allt till Thailandsbuffert så ingen insättning i pengamaskinen den här månaden.
*Här räknas bolånamortering, semesterkassa, insättningar i pengamaskin, löneväxling och barnsparande in, ej tjänstepension och inte heller utdelningar. Alltså pengar jag hade kunnat bränna på nåt onödigt istället.
Uppföljning mål november 2016
Totalt i pengamaskinen, mål: 735 000 kr i ISK/KF exkl barn, fru Maxa Allt, tjänstepensioner och belåning.
Utfall: 709 846 kr - Anledningen blev helt enkelt att portföljerna gick ner, samt att jag skippade månadsinsättning denna månad. Detta för att bygga en buffert på ca 30000 kr inför vår Thailandsresa även om vi har budgeten sparad vid sidan av sedan tidigare.
Extrainkomster, mål: 1000 kr
Utfall: 2009 kr - Helt OK med tanke på att jag inte lagt någon större tid på det.
Status: Det tuffar på.
Mål november: Portföljerna når 725 000 kr, extrainkomster på 1000 kr. Eftersom jag har fått 3x så mycket att göra på jobbet som för en månad sen räknar jag med att extraknäck som marknadsundersökningar kommer att halveras. Största delen blir fortsatt försäljning av gamla kläder, leksaker och prylar.
Hälsa
Steg: 162 720 st, medel per dag 5424 st (mål 8700)
Innebandy: 1 gång. Sen var det renovering i hallen.Plankan: 1 st
Armhävningar: 0 st
Gym: 1 gång
Löpning: 1 st, 5 km
Status: Det börjar bli lite småpinsamt, men det vill sig inte riktigt. Promenaderna uteblir när vädret suger och det är massor att göra på jobbet. Kom igång med gym äntligen, och såklart blev jag sjuk veckan efter. Sjukt mycket på jobbet har gjort att jag inte kommit iväg som jag brukar på långlunch eller hunnit/orkat plankan mellan alla mötena. Nu är det slutspurt innan jul och sedan vår Thailandsresa den 9 januari, så jag är helt enkelt så lat att jag inte lägger upp några mål för december, så slipper jag misslyckas igen :)
Familj, jobb och fritid
November brukar vara en sån där månad som går ut på att hålla sig flytande. Det är mörkt, kallt, blåsigt och blött, och på jobbet måste alla säckar knytas ihop. För mig brukar det vara AW-månaden, och det var faktiskt 3 st utgångar planerade. Tyvärr blev en inställd pga polarens sjuka barn men jag tröstar mig med att det istället blev en hel del #sparadkrona genom att stanna hemma. En av kvällarna var det middag med några hitresta kollegor från vårt systerbolag. Det var ett trevligt gäng och extra najs eftersom hela kalaset gick på representationskontot :)

I övrigt är det mest planering inför Thailand som upptar vår tid. Vi har nu bokat samtliga nätter på resan och övriga familjen har vaccinerat sig. Det kostade närmare 3000 kr och sedan tillkommer 1300 kr för mig. Man ska tydligen fylla på stelkramp och polio i vuxen ålder, hade jag ingen aning om. Jaja, hälsan ska man inte chansa med och nu är det gjort. Själva boendet i Thailand blev en hel del dyrare än vi hade räknat med. I början tänkte jag mig en semi-permanent lösning, att typ hyra två villor 1+1 månad. Det hade gått på ungefär 14000 kr totalt för typ 200 m2 i fint skick. Nackdelen skulle vara att vi då hade behövt bil eftersom dessa villor ofta ligger några kilometer inåt land. Med småbarn har vi känt ett behov av att ändå säkra bekvämligheter som pool, nära till havet, hyfsad standard osv. Dessutom kände vi att vi gärna hade sett fler ställen under så lång tid - tänk om man bokade en hel månad på ett ställe som kändes helt fel? Fler ställen och kortare hyra betydde också att vi inte fick någon långtidsrabatt. Kalaset för boende kommer att hamna på ungefär 34000 kr för 59 dagar. Ingen katastrof, men ändå mer än dubbelt så mycket som om vi hade haft månadshyra. Det får det vara värt!
Gällande huset här hemma kommer vi förmodligen inte hyra ut det, så vi har snackat med grannarna om att ta hand om det medan vi är borta. Skönt att ha någon på plats när vi är iväg såpass länge. I december ska vi fixa visum och boka inrikesflyg i Thailand, sedan är det bara packning som återstår!
Här kommer en bild som jag själv tagit på Kamala beach 2010, ett ställe vi ska besöka även denna gång!

Så, reseschemat blir som följer: Hua Hin (1 natt) -> Huay Yang -> Khao Lak -> Kata Beach -> Kamala Beach -> Ao Nang -> Koh Lanta -> Bangkok (1 natt). Det börjar bli lite smånervöst också eftersom ingen av oss har någonsin varit borta längre än en månad i stöten, särskilt inte med barn. Tröttnar vi på varandra? På beachen? Kommer vi sakna jobbet? Slasket? Nae, det går nog bra :)
Mitt under höstdepressionen och Thailandsplaneringen hände kul grej; vi blev inbjudna på nyårsfest hos ett par kompisar tillsammans med ett tredje par. Nyår brukar alltid bli stressigt och någon sorts kompromiss när nästan alla i umgängeskretsen har barn från 0-5 år. Vi har känslan av att det ofta blir vi som måste dra ihop något, annars händer inget. En positiv överraskning den här gången alltså! Denna gång tror jag det blir fett eftersom vi ska sova över allihop, så ingen stress med att köra hem med sovande barn mitt i natten. Våra barn såpass stora nu att de kan ta hand om sig själva och vara uppe till tolvslaget, vilket vi tycker är väldigt trevligt, att ha med hela familjen i firandet.
Mitt under höstdepressionen och Thailandsplaneringen hände kul grej; vi blev inbjudna på nyårsfest hos ett par kompisar tillsammans med ett tredje par. Nyår brukar alltid bli stressigt och någon sorts kompromiss när nästan alla i umgängeskretsen har barn från 0-5 år. Vi har känslan av att det ofta blir vi som måste dra ihop något, annars händer inget. En positiv överraskning den här gången alltså! Denna gång tror jag det blir fett eftersom vi ska sova över allihop, så ingen stress med att köra hem med sovande barn mitt i natten. Våra barn såpass stora nu att de kan ta hand om sig själva och vara uppe till tolvslaget, vilket vi tycker är väldigt trevligt, att ha med hela familjen i firandet.
Nu knyter vi ihop säcken och kör så det ryker till julafton!
Annons med bra sparränta: